Drei Säulen, eine Rechnung.

Gesetzliche Rente, Betriebsrente und das geförderte Depot werden meist getrennt geschätzt und dann addiert. Das geht schief, weil jede Säule anders besteuert und anders verbeitragt wird. Zum Altersvorsorgedepot gibt es zusätzlich einen eigenen Rechner.

Der Hauptschirm

Dein Rentenkonto über den ganzen Lebensbogen

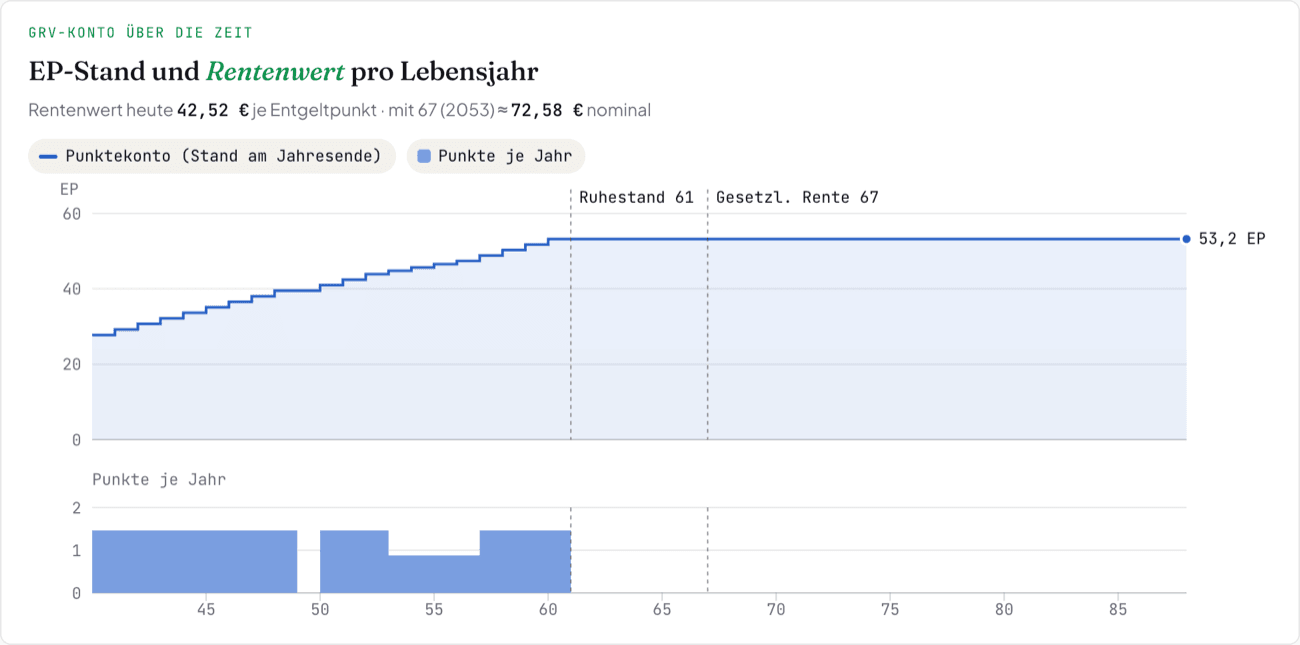
Das GRV-Konto von FreiAlter über die Zeit: Der Punktestand wächst von 26,3 Entgeltpunkten heute Stufe für Stufe auf 53,2 Punkte zum Ruhestand mit 61 und bleibt dann stehen. Darunter die Punkte je Jahr — eine Lücke im Sabbatical mit 49, ein flacherer Balken in der Teilzeit von 53 bis 56. Darüber der Rentenwert: heute 42,52 Euro je Punkt, mit 67 rund 72,58 Euro nominal.
01 · Gesetzliche Rente

Bis auf den Entgeltpunkt gerechnet

Nicht „ungefähr 48 Prozent vom Letzten“, sondern die echte Mechanik: Dein Bruttoentgelt geteilt durch das Durchschnittsentgelt ergibt die Entgeltpunkte des Jahres, gedeckelt an der Beitragsbemessungsgrenze. Jahr für Jahr aufsummiert, mal Rentenwert — das ist deine Rente.
02 · Dein Jahrgang

Die Regelaltersgrenze ist deine, nicht 67

Nach § 235 SGB VI folgt sie deinem Geburtsjahr. Ab- und Zuschläge misst die Engine gegen diese persönliche Grenze — wer gegen pauschal 67 rechnet, verschätzt sich bei jedem Jahrgang außer einem. Auszeiten und Kindererziehungszeiten nach § 56 laufen in derselben Reihe mit.

03 · Betriebsrente

Eigener Freibetrag, eigene Beitragslast

Die Betriebsrente ist steuerlich kein zweiter Renten-Strom: Sie bekommt den Versorgungsfreibetrag nach § 19, der am Versorgungsbeginn festgelegt und danach lebenslang nominal eingefroren wird, plus einen eigenen Werbungskosten-Pauschbetrag. Bei KV und PV zählt sie dagegen voll.

04 · Altersvorsorgedepot

Zulage, Steuervorteil und die Rechnung danach

Das geförderte Depot ab 2027 rechnet FreiAlter mit Grundzulage, Kinderzulage und der Günstigerprüfung nach § 10a — und mit dem, was selten jemand dazusagt: Die Auszahlung wird nachgelagert besteuert, und zwar nur der geförderte Teil. Bis zum Auszahlungsalter ist das Kapital nicht entnehmbar und zählt deshalb nicht zum liquiden Vermögen.

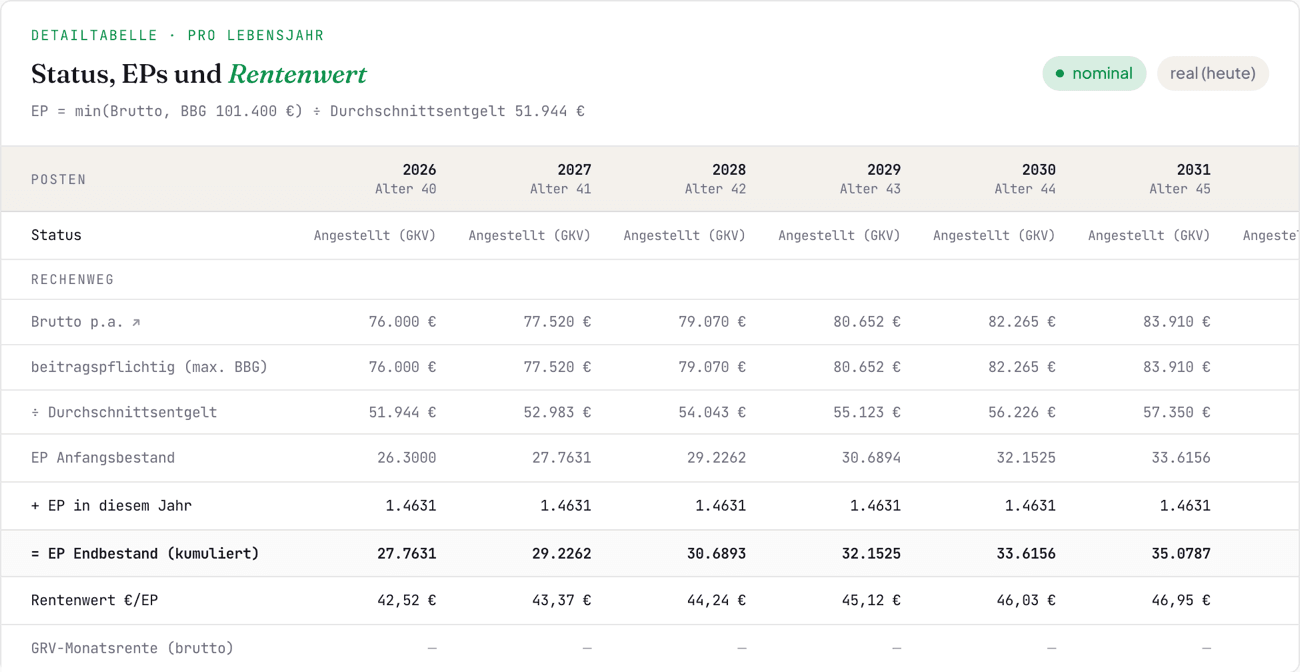
Die Entgeltpunkte-Tabelle von FreiAlter, über der Tabelle die Formel „EP = min(Brutto, BBG 101.400 Euro) ÷ Durchschnittsentgelt 51.944 Euro“: je Lebensjahr benannt das Brutto von 76.000 Euro, der beitragspflichtige Teil, das Durchschnittsentgelt, der Anfangsbestand von 26,3 Punkten, die 1,4631 Punkte dieses Jahres und der fortgeschriebene Bestand, dazu der Rentenwert von 42,52 Euro je Punkt.

Entgeltpunkte

Dein GRV-Anspruch, Jahr für Jahr

Für jedes Jahr steht dein Bruttoentgelt neben dem Durchschnittsentgelt und den daraus entstehenden Punkten, darunter der fortgeschriebene Bestand. Auszeiten und Kindererziehungszeiten sind in der Zeile sichtbar, in der sie entstehen — nicht als Korrekturposten am Ende.

Was in den drei Säulen mitgerechnet wird

Entgeltpunkte
jährliche Akkumulation, an der Beitragsbemessungsgrenze gedeckelt
Durchschnittsentgelt
transparenter Rechenweg je Jahr statt einer Schätzformel
Regelaltersgrenze
nach Jahrgang gemäß § 235 SGB VI, nicht pauschal 67
Ab- & Zuschläge
versicherungsmathematisch gegen die persönliche Altersgrenze
Kindererziehungszeit
36 Monate nach § 56 SGB VI, additiv und an Anlage 2b gedeckelt
Rentenbesteuerung
Kohorten-Besteuerungsanteil nach § 22 EStG, am Rentenbeginn verankert
Betriebsrente
Versorgungsfreibetrag § 19, am Versorgungsbeginn fixiert und nominal eingefroren
bAV in der Sozialversicherung
voll beitragspflichtig — § 229 kennt den Steuer-Freibetrag nicht
AVD-Zulagen
Grundzulage, Kinderzulage und Berufseinsteigerbonus nach neuem Recht
§ 10a-Günstigerprüfung
automatisch: Sonderausgabenabzug gegen Zulage, es gewinnt das Bessere
Nachgelagert besteuert
nur der geförderte Teil; der ungeförderte wird getrennt geführt
Nicht entnehmbar
AVD-Kapital zählt bis zum Auszahlungsalter nicht zum liquiden Vermögen
Weitere Bereiche

Was FreiAlter außerdem mitrechnet

Cockpit & Prognose

Eine Ampel aus 1.000 Verläufen — und die ganze Bandbreite dahinter.

Lebensereignisse & Stresstests

Sabbatical, Elternzeit, Crash — vorher und nachher übereinandergelegt.

Optimizer

Du nennst die Wahrscheinlichkeit, die Engine sucht den Wert.

Zu zweit planen

Zwei Gehälter, zwei Renten, zwei Ausstiege — ein Plan mit Ehegattensplitting.

Krisen-RückblickPRO

Dein Plan durch sechs echte Marktkrisen, einmal mit und einmal ohne.

Steuern & Sozialabgaben

Der echte Bescheid — Jahr für Jahr neu gerechnet.

Immobilien

Selbstgenutzt oder vermietet — Tilgung und Miete laufen durch die Steuer.

Kredite

Autokredit und Ratenkredit — die Rate endet, wenn der Kredit getilgt ist.

Portfolio & Märkte

1.000 Pfade aus echten Marktdaten, die Korrelation bleibt erhalten.

Sieht komplex aus? Für dich bleibt es einfach.

Kostenfrei nutzbar · voller Umfang mit Pro

Du trägst ein, was du weißt — die ganze Rechnerei läuft im Hintergrund. Nach wenigen Minuten steht deine Ampel.