Zwei Ausstiege, ein Plan.

Verheiratet oder in eingetragener Lebenspartnerschaft plant ihr in FreiAlter als ein Haushalt: zwei Gehälter, zwei Renten, ein gemeinsames Ziel — gerechnet mit dem Splitting-Tarif, der für euch gilt.

Der Hauptschirm

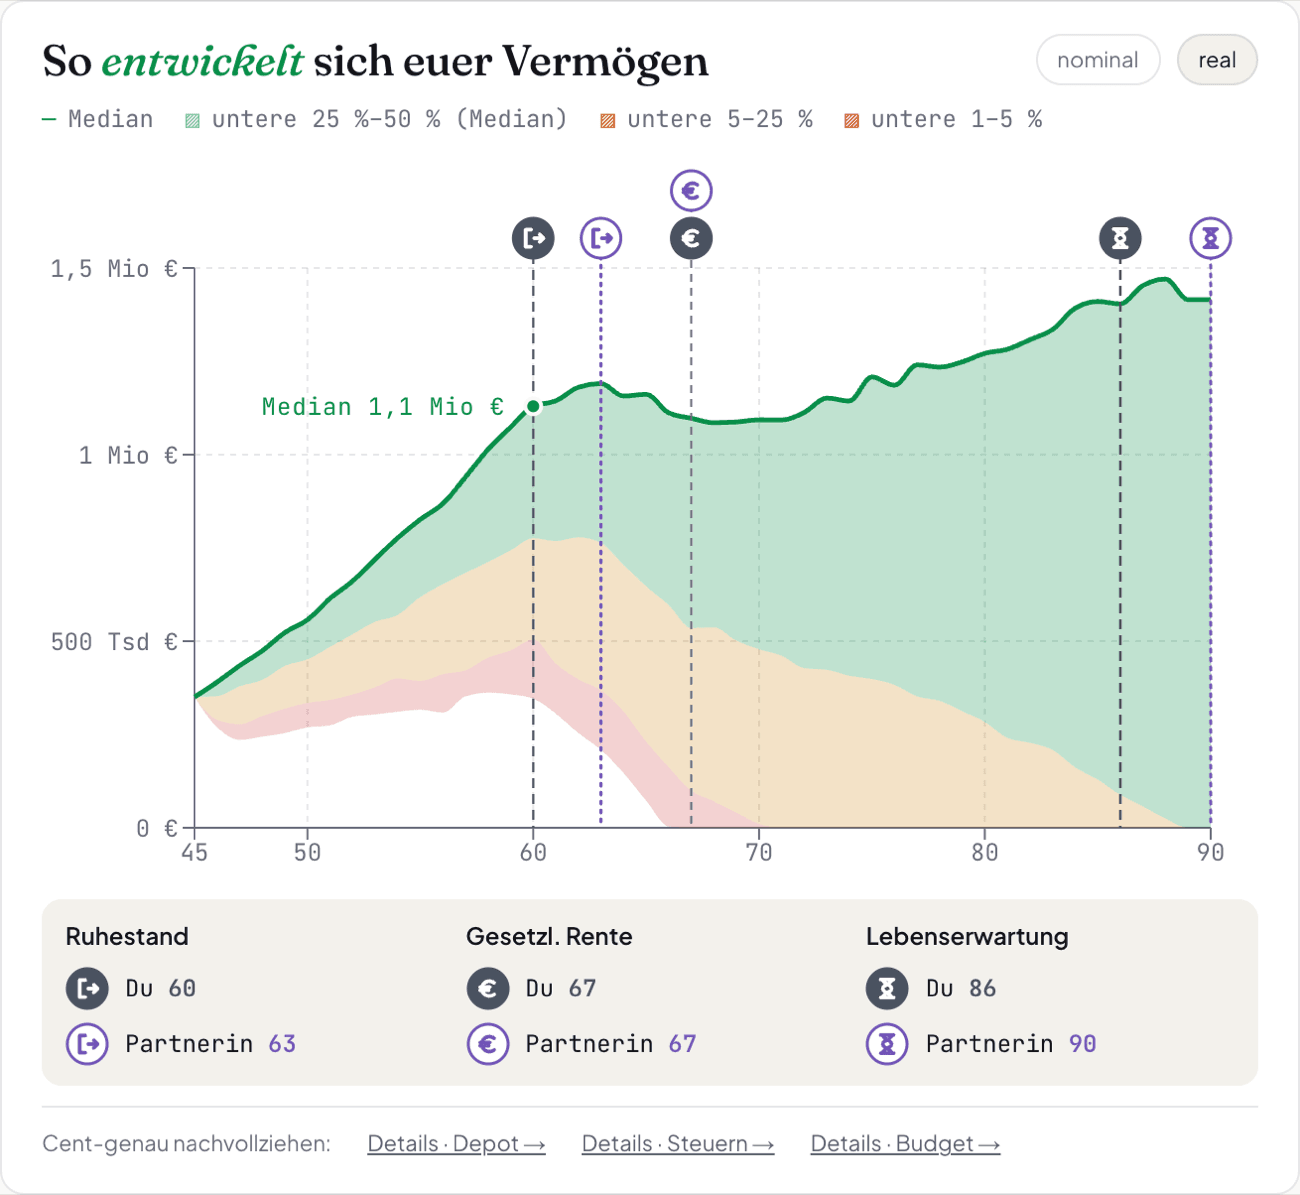
Zwei Ausstiege auf einer Zeitachse

Vermögensverlauf eines Paares im Cockpit: grüne Medianlinie mit Streuungsbändern, im Median 1,1 Millionen Euro beim ersten Ausstieg, darüber Plaketten für beide — Ruhestand 60 und 63, gesetzliche Rente bei beiden mit 67, Lebenserwartung 86 und 90 —, gefüllt für dich und als Kontur für die Partnerin, darunter die Legende mit beiden Namen.
01 · Der Haushalt

Ein Plan, zwei Menschen

Im Einkommen-Tab schaltest du auf „Wir zu zweit“. Ab dann hat alles, was einer Person gehört, zwei Spalten: Brutto, Krankenversicherung, Ruhestand, gesetzliche Rente. Vermögen, Wohnen und euer Wunsch-Netto gehören dem Haushalt und stehen einmal.
02 · Die Steuer

Splitting, wie es im Bescheid steht

Zusammen veranlagt, zahlt ihr auf euer gemeinsames zu versteuerndes Einkommen den doppelten Tarif der Hälfte (§ 32a Abs. 5 EStG). Vorher bereinigt FreiAlter jede Person für sich — Werbungskosten und Rentenfreibetrag bleiben je Person, der Sparerpauschbetrag ist gemeinsam.

03 · Die Übergangsjahre

Wenn einer schon aufgehört hat

Euer Wunsch-Netto gilt ab dem ersten Ausstieg, gespart wird bis zum letzten. Die Jahre dazwischen rechnet FreiAlter einzeln durch: mit einem Gehalt weniger, ohne neue Entgeltpunkte nach dem Ausstieg und mit der Krankenversicherung, die dann gilt — freiwillig oder über die Familienversicherung.

04 · Der Horizont

Bis zur späteren Lebenserwartung

Der Plan reicht so weit, wie der länger Lebende von euch beiden. Jede Person hat ihre eigene Regelaltersgrenze aus dem Geburtsdatum, ihren eigenen Rentenbeginn und im Cockpit ihren eigenen Ruhestand-Regler.

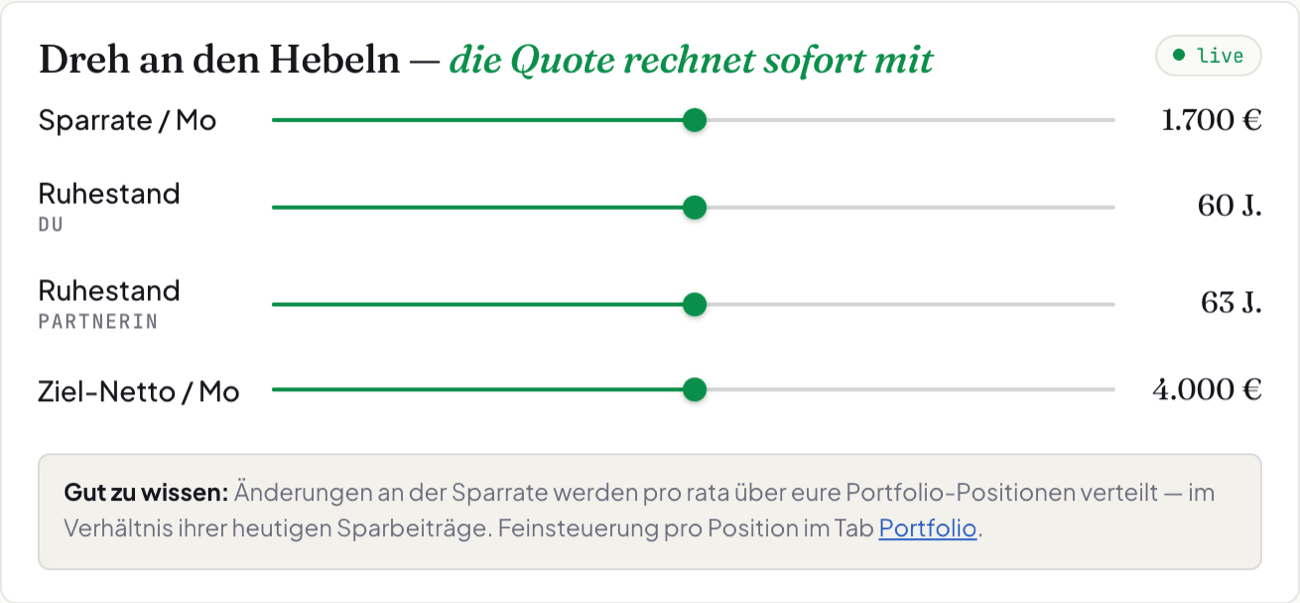
Die Hebel-Karte im Cockpit eines Paares: Sparrate 1.700 Euro im Monat, je ein Ruhestand-Regler für dich auf 60 und für die Partnerin auf 63 Jahre und das Ziel-Netto von 4.000 Euro.

Die Hebel

Ein Regler je Ausstieg

Wer noch arbeitet, bekommt im Cockpit einen eigenen Ruhestand-Regler. Er verschiebt nur den eigenen Ausstieg — der andere bleibt, wo er ist, und die Quote rechnet beim Loslassen mit.

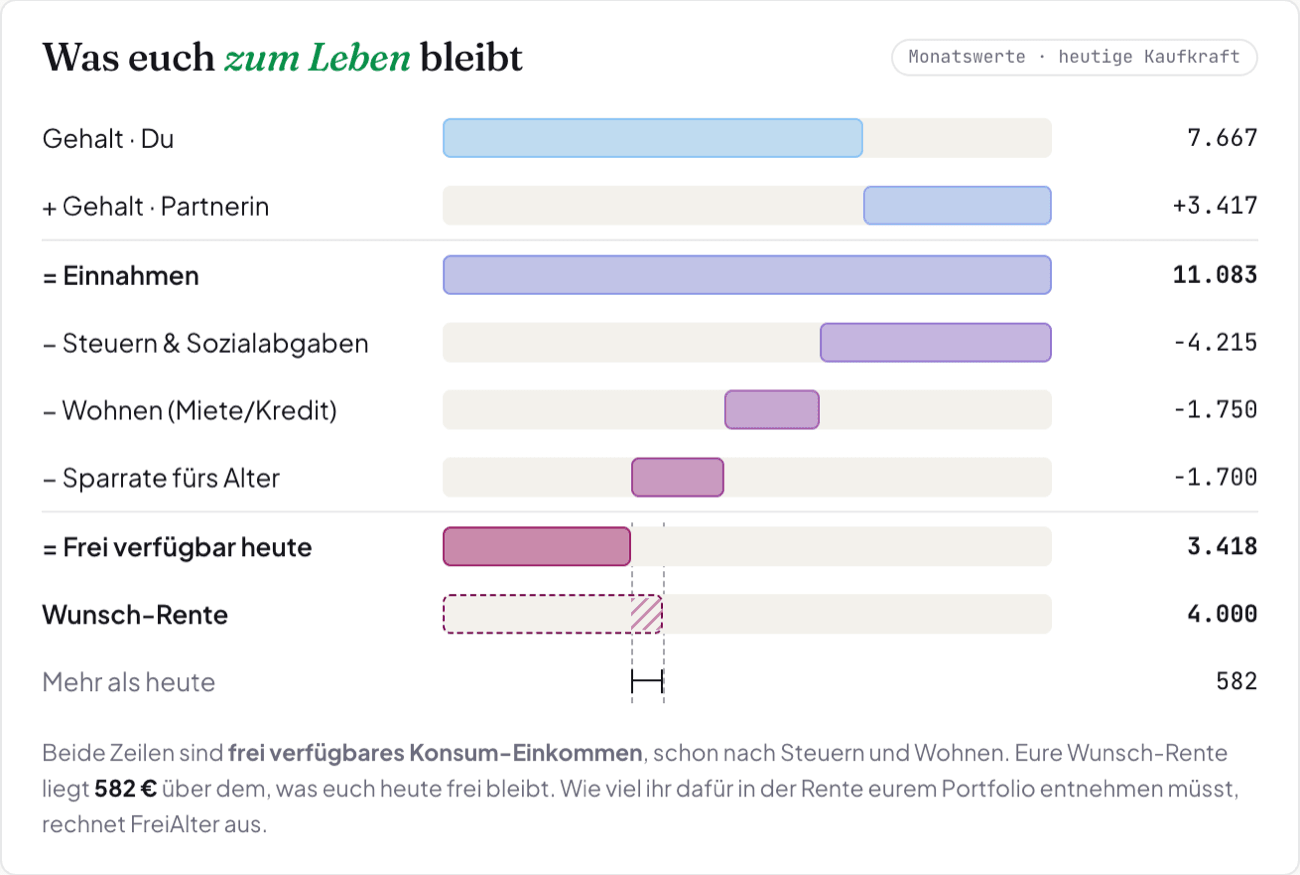
Der Netto-Vergleich eines Paares: 7.667 Euro Gehalt für dich und 3.417 Euro für die Partnerin ergeben 11.083 Euro Einnahmen; nach Steuern und Sozialabgaben, 1.750 Euro Wohnen und 1.700 Euro Sparrate bleiben 3.418 Euro frei verfügbar, darunter die Wunsch-Rente von 4.000 Euro — 582 Euro mehr als heute.

Netto-Vergleich

Zwei Gehälter, ein Wasserfall

Beide Gehälter stehen als eigene Zeile, darunter die gemeinsamen Abzüge für Steuern und Sozialabgaben, Wohnen und Sparrate — und am Ende, was euch heute zum Leben bleibt, neben eurem Wunsch-Netto.

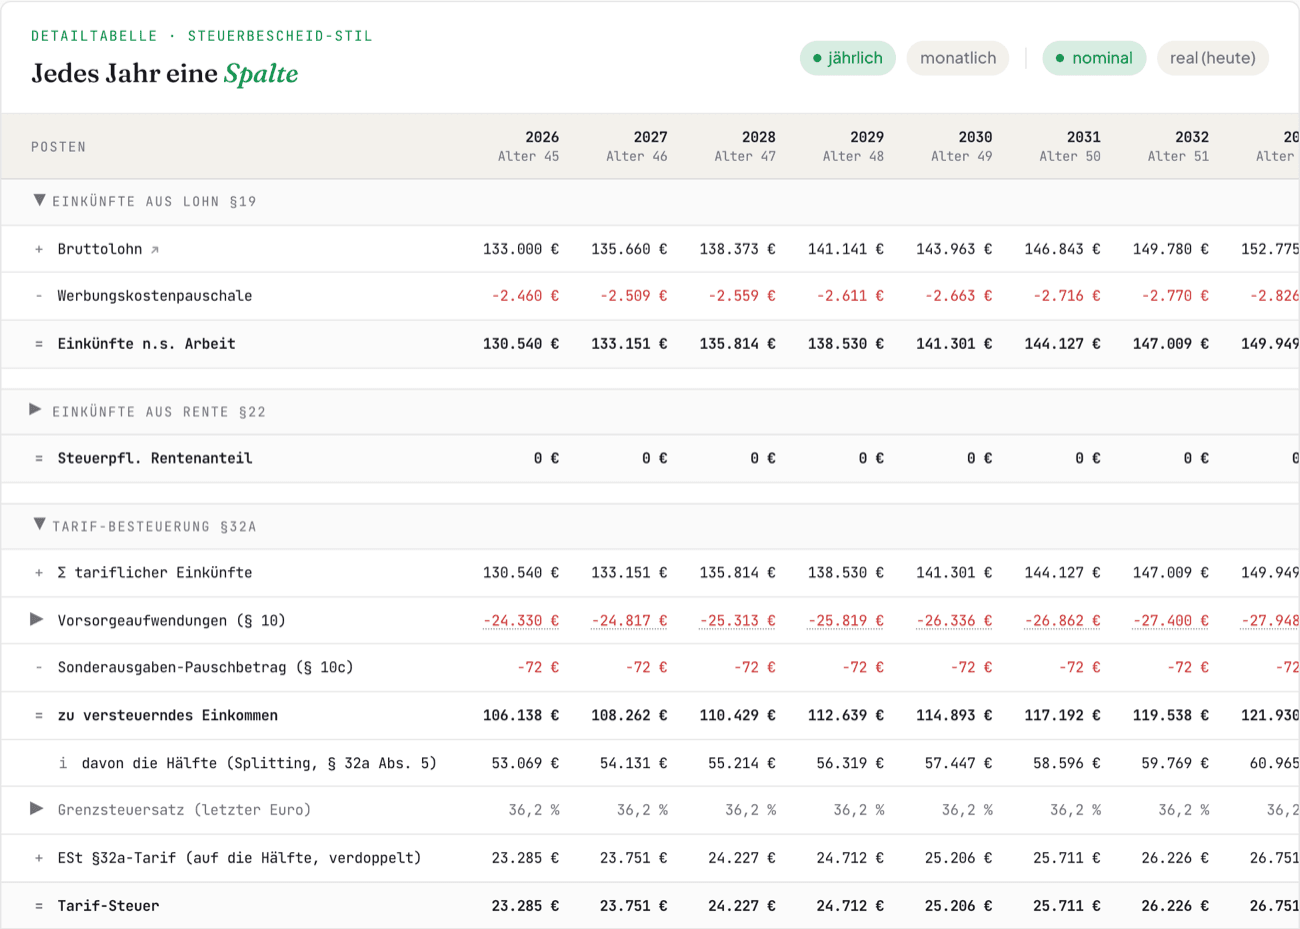
Die Steuer-Tabelle eines Paares, eine Spalte je Jahr: 133.000 Euro Bruttolohn beider zusammen, nach Werbungskosten und Vorsorgeaufwendungen 106.138 Euro zu versteuerndes Einkommen, davon die Hälfte 53.069 Euro nach § 32a Abs. 5, und die Einkommensteuer auf die Hälfte, verdoppelt: 23.285 Euro.

Steuern

Die Hälfte, doppelt

Im Rechenweg steht euer gemeinsames zu versteuerndes Einkommen, darunter die Hälfte und die Steuer darauf, verdoppelt. Jede Zeile benannt, jedes Jahr eine Spalte.

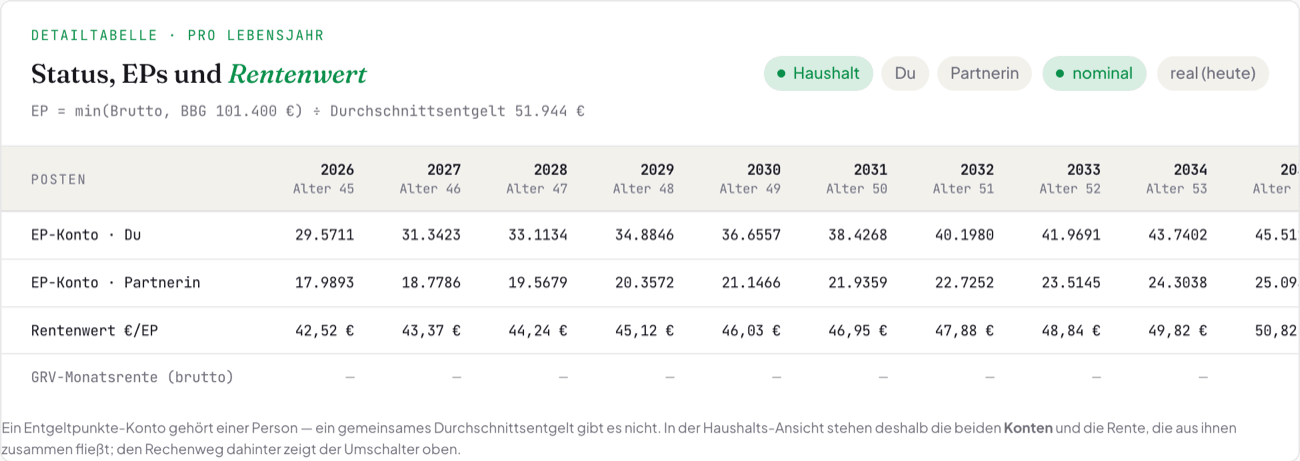
Die Entgeltpunkte-Tabelle eines Paares in der Haushalts-Ansicht: je Jahr das Konto für dich, 2026 bei 29,6 Punkten, und das der Partnerin bei 18,0 Punkten, dazu der Rentenwert von 42,52 Euro je Punkt — oben der Umschalter zwischen Haushalt, Du und Partnerin.

Entgeltpunkte

Zwei Rentenkonten

Ein Entgeltpunkte-Konto gehört einer Person. Die Haushalts-Ansicht zeigt beide Konten nebeneinander, der Umschalter darüber den Rechenweg jeder Person.

Was beim Planen zu zweit mitgerechnet wird

Wer zu zweit plant
Verheiratete und eingetragene Lebenspartner — nur für sie gilt die Zusammenveranlagung
Ehegattensplitting
der doppelte Tarif der Hälfte nach § 32a Abs. 5 EStG
Freibeträge je Person
Werbungskosten und Rentenfreibetrag bereinigt jede Person für sich
Sparerpauschbetrag
als gemeinsamer Topf für die Kapitalerträge des Haushalts
Zwei Sozialversicherungen
Kranken-, Pflege-, Renten- und Arbeitslosenversicherung je Person
Familienversicherung
ohne eigenes Einkommen über den Partner versichert, Jahr für Jahr geprüft
Zwei Rentenkonten
Entgeltpunkte, Regelaltersgrenze und Rentenbeginn je Person
Zwei Ausstiege
Wunsch-Netto ab dem ersten, gespart wird bis zum letzten
Gemeinsamer Horizont
der Plan reicht bis zur späteren Lebenserwartung
Lebensereignisse je Person
Sabbatical, Teilzeit oder Elternzeit gehören dem, der sie nimmt
Altersvorsorgedepot je Person
Zulage und Förderdeckel hängen am Eigentümer des Depots
Noch nicht im Modell
der Tod eines Partners und die Hinterbliebenenrente
Weitere Bereiche

Was FreiAlter außerdem mitrechnet

Cockpit & Prognose

Eine Ampel aus 1.000 Verläufen — und die ganze Bandbreite dahinter.

Lebensereignisse & Stresstests

Sabbatical, Elternzeit, Crash — vorher und nachher übereinandergelegt.

Optimizer

Du nennst die Wahrscheinlichkeit, die Engine sucht den Wert.

Krisen-RückblickPRO

Dein Plan durch sechs echte Marktkrisen, einmal mit und einmal ohne.

Steuern & Sozialabgaben

Der echte Bescheid — Jahr für Jahr neu gerechnet.

Immobilien

Selbstgenutzt oder vermietet — Tilgung und Miete laufen durch die Steuer.

Kredite

Autokredit und Ratenkredit — die Rate endet, wenn der Kredit getilgt ist.

Gesetzliche & private Vorsorge

Gesetzliche Rente, Betriebsrente und Altersvorsorgedepot in einer Rechnung.

Portfolio & Märkte

1.000 Pfade aus echten Marktdaten, die Korrelation bleibt erhalten.

Sieht komplex aus? Für dich bleibt es einfach.

Kostenfrei nutzbar · voller Umfang mit Pro

Du trägst ein, was du weißt — die ganze Rechnerei läuft im Hintergrund. Nach wenigen Minuten steht deine Ampel.