Dein Plan durch echte Krisen.

Simulierte Schocks sind eine Annahme. Diese hier sind passiert — und dein Plan läuft einmal hindurch und einmal daran vorbei.

Der Hauptschirm

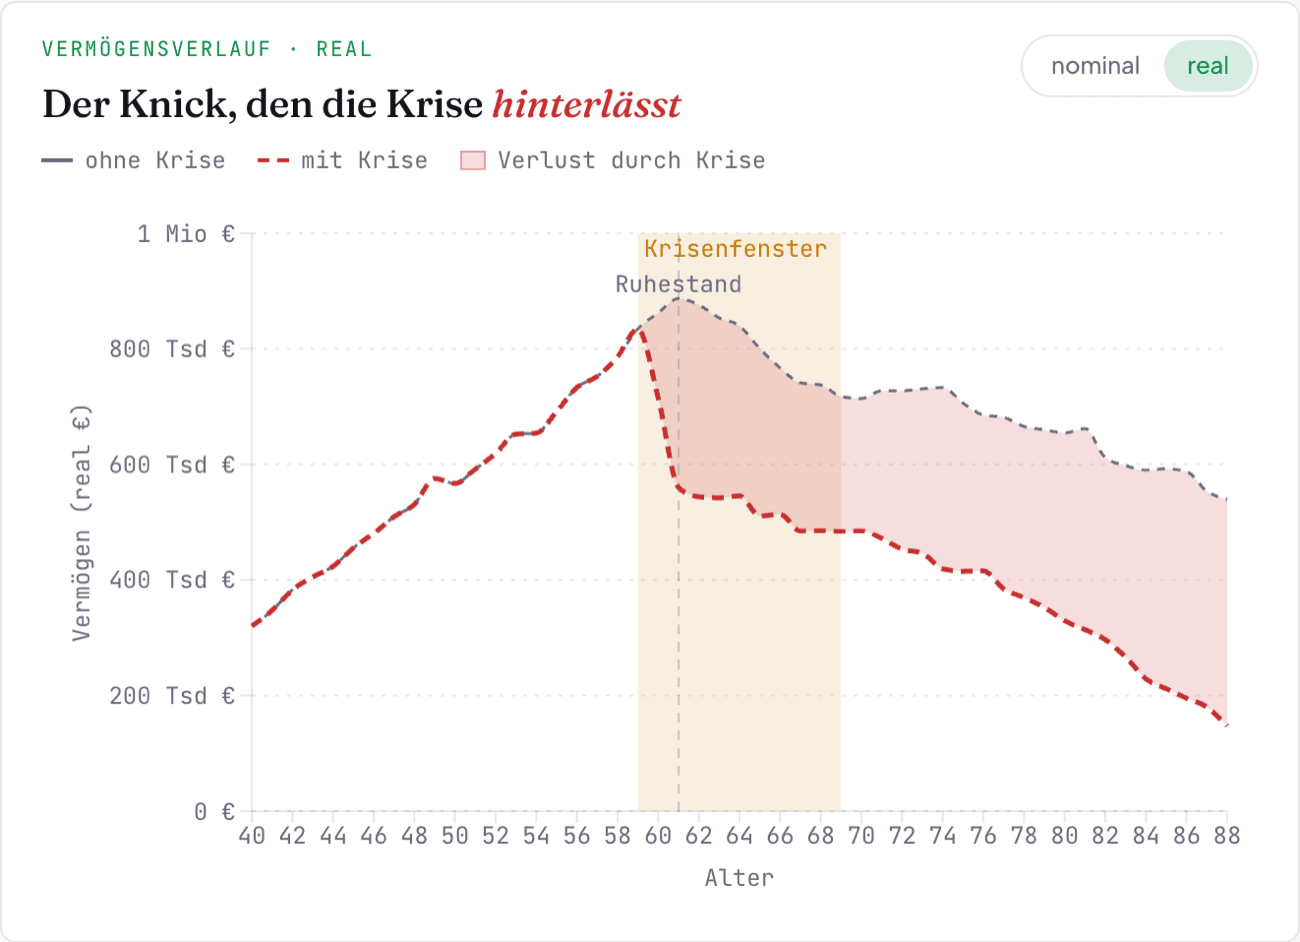
Sechs Krisen zur Wahl — und die Fläche, die sie kostet

Der Krisen-Rückblick von FreiAlter mit der Stagflation der 1970er: derselbe Vermögensverlauf ohne Krise grau gestrichelt und mit Krise rot gestrichelt, dazwischen die eingefärbte Verlustfläche, das Krisenfenster von 59 bis 69 hervorgehoben und der Ruhestand mit 61 markiert.
01 · Sechs echte Krisen

Von der Stagflation bis zum Inflationsschock

Kein simulierter Einbruch, sondern die Renditen, die es wirklich gab: Stagflation der 1970er (Tief 1974), Dotcom-Crash (Tief 2002), Finanzkrise (Tief 2009), Eurokrise (2011), Corona-Crash (2020) und der Inflationsschock (2022).

Die Spanne ist Absicht: Corona war nach Monaten vorbei, der Dotcom-Crash brauchte zwölf Jahre bis zur Erholung.
02 · Das Fenster

Einbruch und Erholung als ein Stück

Jede Episode ist über ihren Tiefpunkt definiert, der Start ist daraus abgeleitet — so landet der volle Einbruch als eine negative Jahresrendite statt von der Kalenderjahr-Aggregation weggewaschen zu werden. Wie lange die Erholung dauerte, steht nicht in einer Schätzung: Sie ist aus den Daten abgelesen, als Zeit bis 90 Prozent des alten Hochs.

03 · Der Zeitpunkt

Dieselbe Krise, drei Zeitpunkte

Du wählst, wann sie zuschlägt: heute, genau am Ruhestand — der schlimmste Fall, weil du entnimmst statt einzuzahlen — oder in einem frei gewählten Alter. Der Tiefpunkt bleibt dabei am Anker: Passt das Fenster nicht mehr in den Rest-Horizont, wird der Erholungs-Tail gekürzt und nicht das Tief verschoben.

04 · Was du abliest

Vier Zahlen und die Fläche dazwischen

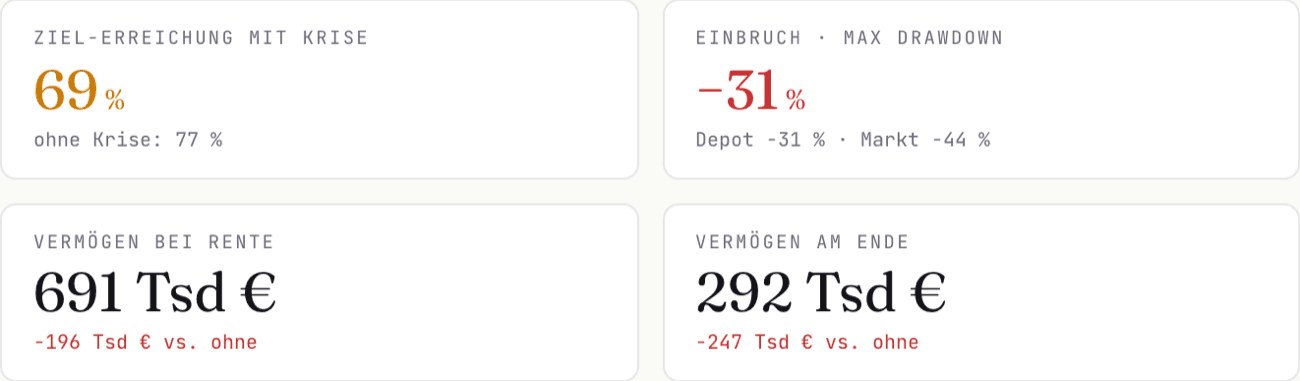
Ziel-Erreichung mit Krise samt Abstand zum krisenfreien Lauf. Einbruch als maximaler Rückgang im Krisenfenster — nicht über das ganze Leben, sonst zählte die normale Entnahme mit. Vermögen bei Rente und Vermögen am Ende.

Dazu der Verlauf mit und ohne Krise übereinandergelegt: Die Fläche zwischen den Linien ist, was sie kostet.

Vier Kennzahl-Karten im Krisen-Rückblick von FreiAlter für den Dotcom-Crash: Ziel-Erreichung 69 statt 77 Prozent ohne Krise, Einbruch 31 Prozent im Depot bei 44 Prozent am Markt, Vermögen bei Rente 691 Tausend Euro und am Ende 292 Tausend Euro, jeweils mit der Differenz zum Lauf ohne Krise.

Die Kennzahlen

Vier Zahlen je Krise und Zeitpunkt

Ziel-Erreichung mit Krise samt Abstand zum krisenfreien Lauf, der Einbruch über das Krisenfenster mit Depot- und Marktwert nebeneinander, dazu das Vermögen bei Rentenbeginn und am Lebensende — jeweils mit der Differenz zum Plan ohne Krise.

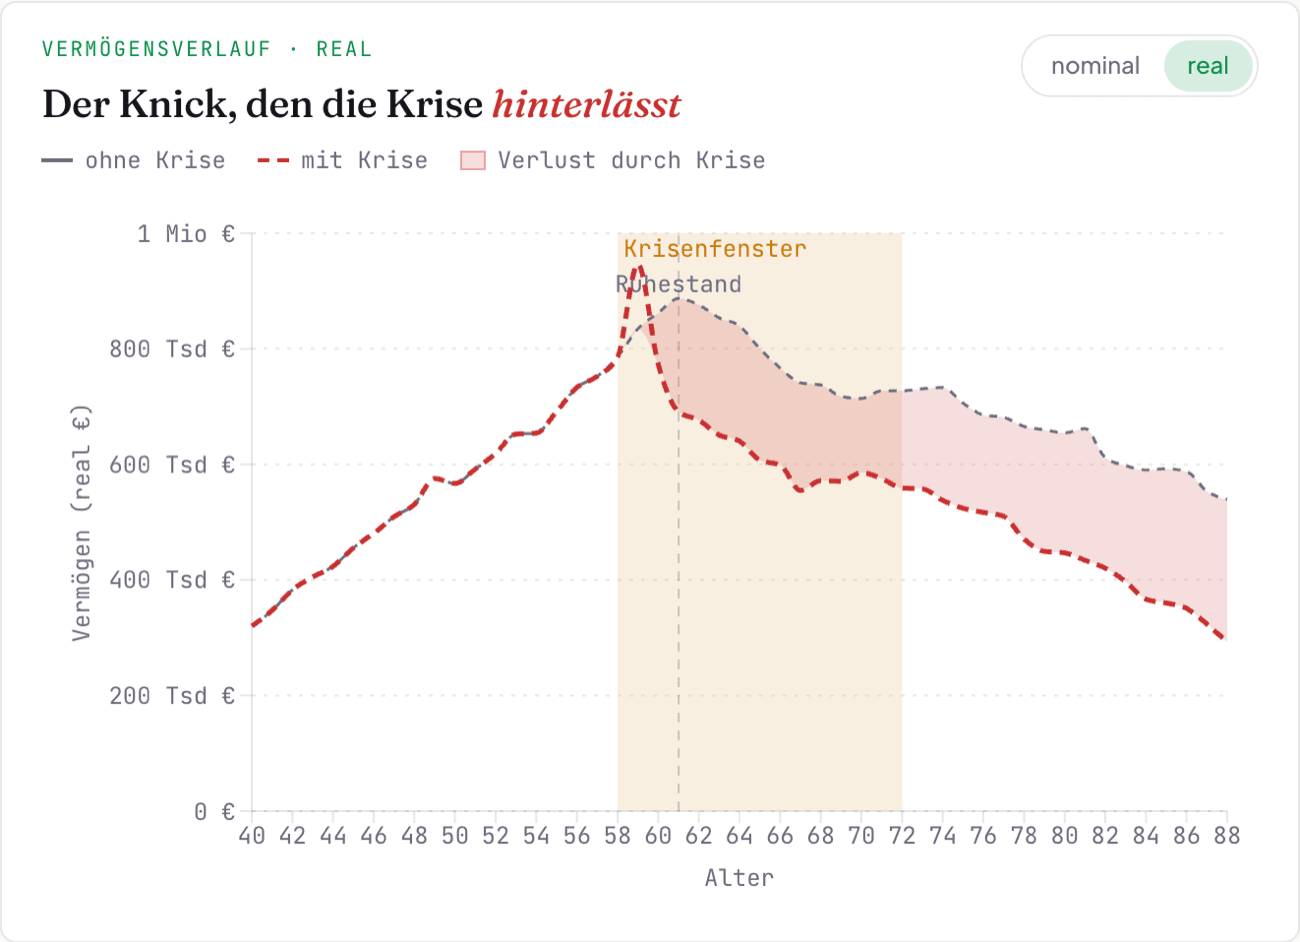
Der Krisen-Rückblick von FreiAlter mit ausgewähltem Dotcom-Crash von 1999 bis 2014: Vermögensverlauf mit und ohne Krise, dazwischen die eingefärbte Verlustfläche und das hervorgehobene Krisenfenster.

Die Episoden

Sechs Krisen zur Auswahl

Jede Episode nennt ihren Zeitraum, ihre Tiefe und wie lange die Erholung gedauert hat. Fehlen für eine Anlageklasse echte Daten, behält sie ihre Erwartungsrendite — und die Karte sagt das, statt es zu verschweigen.

Die sechs Krisen und was du abliest

Stagflation der 1970er
Tief 1974, zwei Jahre Rückgang — neun Jahre bis zur Erholung
Dotcom-Crash
Tief 2002, drei Jahre Rückgang — zwölf Jahre bis zur Erholung
Finanzkrise
Tief Februar 2009, zwei Jahre Rückgang — vier Jahre bis zur Erholung
Eurokrise
Tief 2011, kurz und scharf — nach rund einem Jahr aufgeholt
Corona-Crash
Tief März 2020, der schnellste der sechs — Erholung binnen eines Jahres
Inflationsschock
Tief Oktober 2022, Aktien und Anleihen fielen gemeinsam
Ziel-Erreichung mit Krise
und der Abstand zum selben Plan ohne Krise
Einbruch · Max Drawdown
größter Rückgang, gemessen nur über das Krisenfenster
Vermögen bei Rente
was am Ruhestand übrig ist, wenn die Krise vorher lag
Vermögen am Ende
was am Lebensende bleibt — oder ab wann nichts mehr da war
Drei Zeitpunkte
heute, am Ruhestand oder in einem frei gewählten Alter
Modellierte Klassen
fehlen echte Daten für eine Anlageklasse, wird das ausgewiesen statt kaschiert
Weitere Bereiche

Was FreiAlter außerdem mitrechnet

Cockpit & Prognose

Eine Ampel aus 1.000 Verläufen — und die ganze Bandbreite dahinter.

Lebensereignisse & Stresstests

Sabbatical, Elternzeit, Crash — vorher und nachher übereinandergelegt.

Optimizer

Du nennst die Wahrscheinlichkeit, die Engine sucht den Wert.

Zu zweit planen

Zwei Gehälter, zwei Renten, zwei Ausstiege — ein Plan mit Ehegattensplitting.

Steuern & Sozialabgaben

Der echte Bescheid — Jahr für Jahr neu gerechnet.

Immobilien

Selbstgenutzt oder vermietet — Tilgung und Miete laufen durch die Steuer.

Kredite

Autokredit und Ratenkredit — die Rate endet, wenn der Kredit getilgt ist.

Gesetzliche & private Vorsorge

Gesetzliche Rente, Betriebsrente und Altersvorsorgedepot in einer Rechnung.

Portfolio & Märkte

1.000 Pfade aus echten Marktdaten, die Korrelation bleibt erhalten.

Sieht komplex aus? Für dich bleibt es einfach.

Teil von FreiAlter Pro

Du trägst ein, was du weißt — die ganze Rechnerei läuft im Hintergrund. Nach wenigen Minuten steht deine Ampel.