Eine Ampel, tausend Verläufe.

Das Cockpit beantwortet zuerst die eine Frage, die zählt — und zeigt direkt daneben, wie weit die Verläufe auseinandergehen, aus denen die Antwort stammt.

Der Hauptschirm

Dein Vermögen über den ganzen Lebensbogen

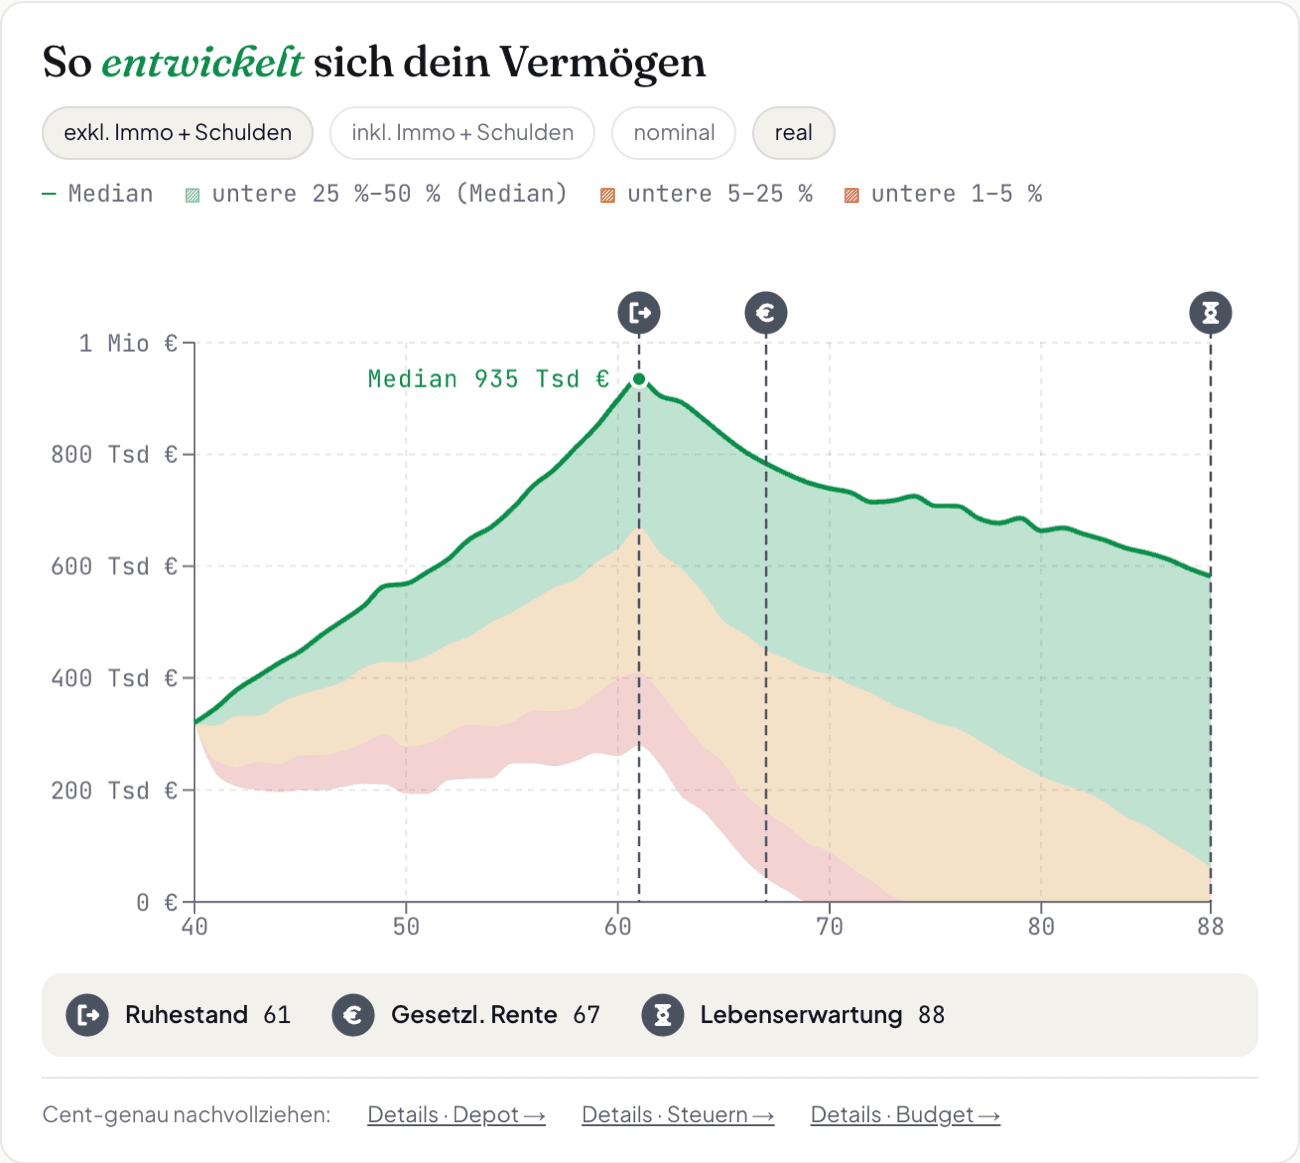
Vermögensverlauf im Cockpit: grüne Medianlinie mit Streuungsbändern für das schwächere Viertel und die Krisen-Tails, im Median 935 Tausend Euro beim Ausstieg, darüber Plaketten für Ruhestand 61, gesetzliche Rente 67 und Lebenserwartung 88 und darunter ihre Legende.
01 · Die eine Frage

Wie wahrscheinlich geht dein Plan auf

Die Ampel ist keine Note, sondern eine Quote: der Anteil der simulierten Verläufe, in denen dein Wunsch-Netto bis zum Lebensende gedeckt bleibt. Grün heißt nicht sicher, und Rot heißt nicht aussichtslos — beides sind Häufigkeiten, keine Versprechen.
02 · Die Bandbreite

Nicht eine Linie, sondern ein Band

Die kräftige Linie ist der Median. Darunter liegen die Bänder für das schwächere Viertel und die Krisen-Tails. Ein Planer, der nur den Mittelwert zeigt, verschweigt genau die Verläufe, wegen derer man plant.

03 · Die Streuung

Was am Ende übrig bleibt

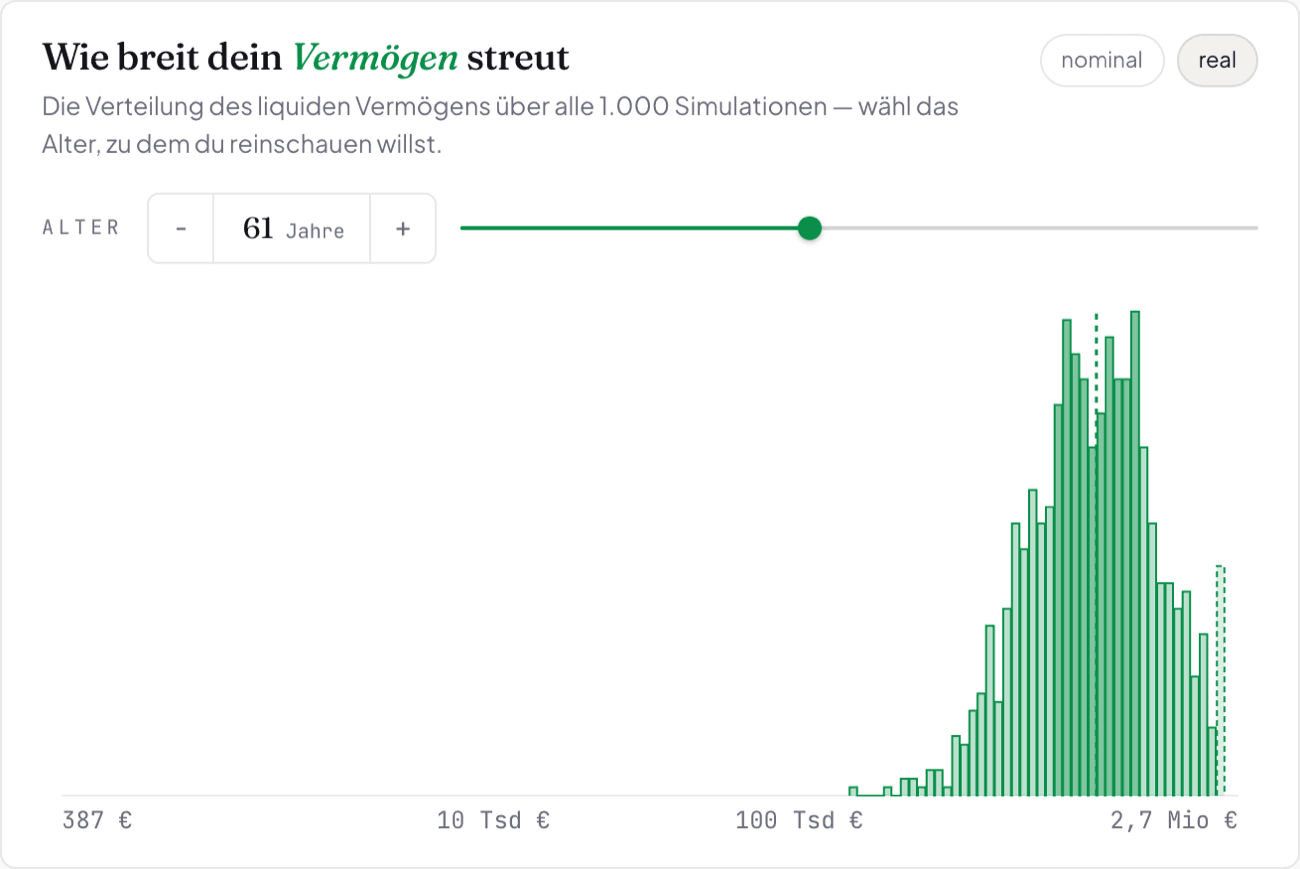
Für jedes Lebensjahr steht die vollständige Verteilung bereit — von „gerade aufgebraucht“ bis zum Erbe für die Nächsten. Sichtbar wird auch der Anteil der Verläufe, in denen das Geld nicht reicht.

04 · Der Ernstfall

Wann es statistisch eng wird

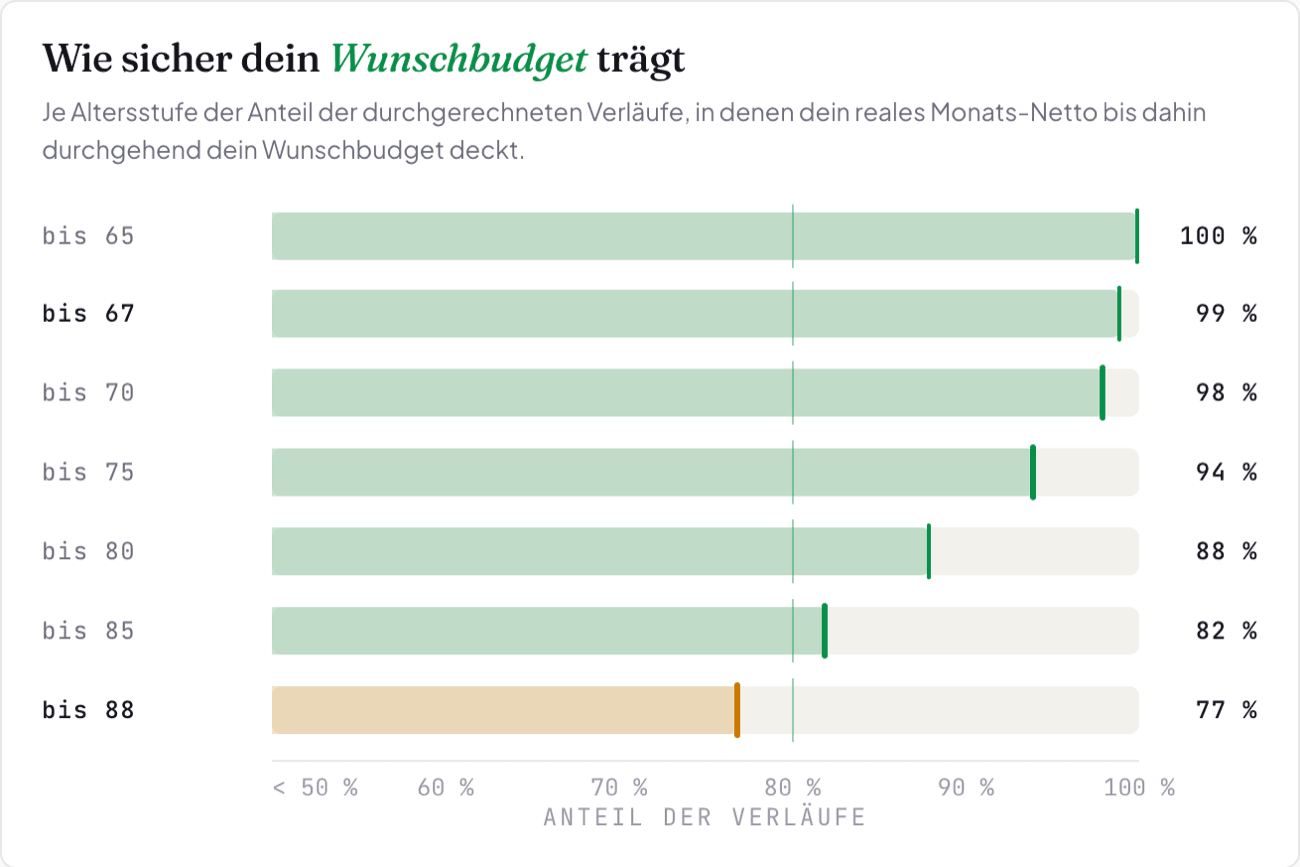
Die Überlebenskurve zeigt, welcher Anteil der Verläufe bis zum jeweiligen Alter noch voll deckt. Damit ist die Frage nicht mehr nur, ob es knapp wird, sondern wann — und wie viel Vorlauf bleibt.

Die Vermögensverteilung in FreiAlter: ein Alters-Stepper auf 61 Jahre, darunter ein Balken-Histogramm des liquiden Vermögens über alle 1.000 Simulationen auf logarithmischer Achse von 387 Euro bis 2,7 Millionen Euro.

Vermögensverteilung

Die Streuung je Lebensjahr

Ein Histogramm über alle Verläufe, Jahr für Jahr scrollbar. Die Wert-Achse ist logarithmisch und über den ganzen Lebensbogen fest — so bleibt sie beim Durchsteppen stehen und die Verteilung wächst sichtbar hinein.

Die Überlebenskurve in FreiAlter: Der Anteil der Verläufe, die das Wunschbudget noch voll decken, fällt von 100 Prozent bis Alter 65 über 94 Prozent bis 75 auf 77 Prozent bis 88 — die letzte Stufe amber wie die Ampel darüber.

Überlebenskurve

Wie lange dein Wunschbudget trägt

Für jedes Alter der Anteil der Verläufe, die bis dahin noch voll decken. Damit wird aus „geht es aus?“ ein „ab wann wird es eng?“ — und das ist die Frage, auf die man noch reagieren kann.

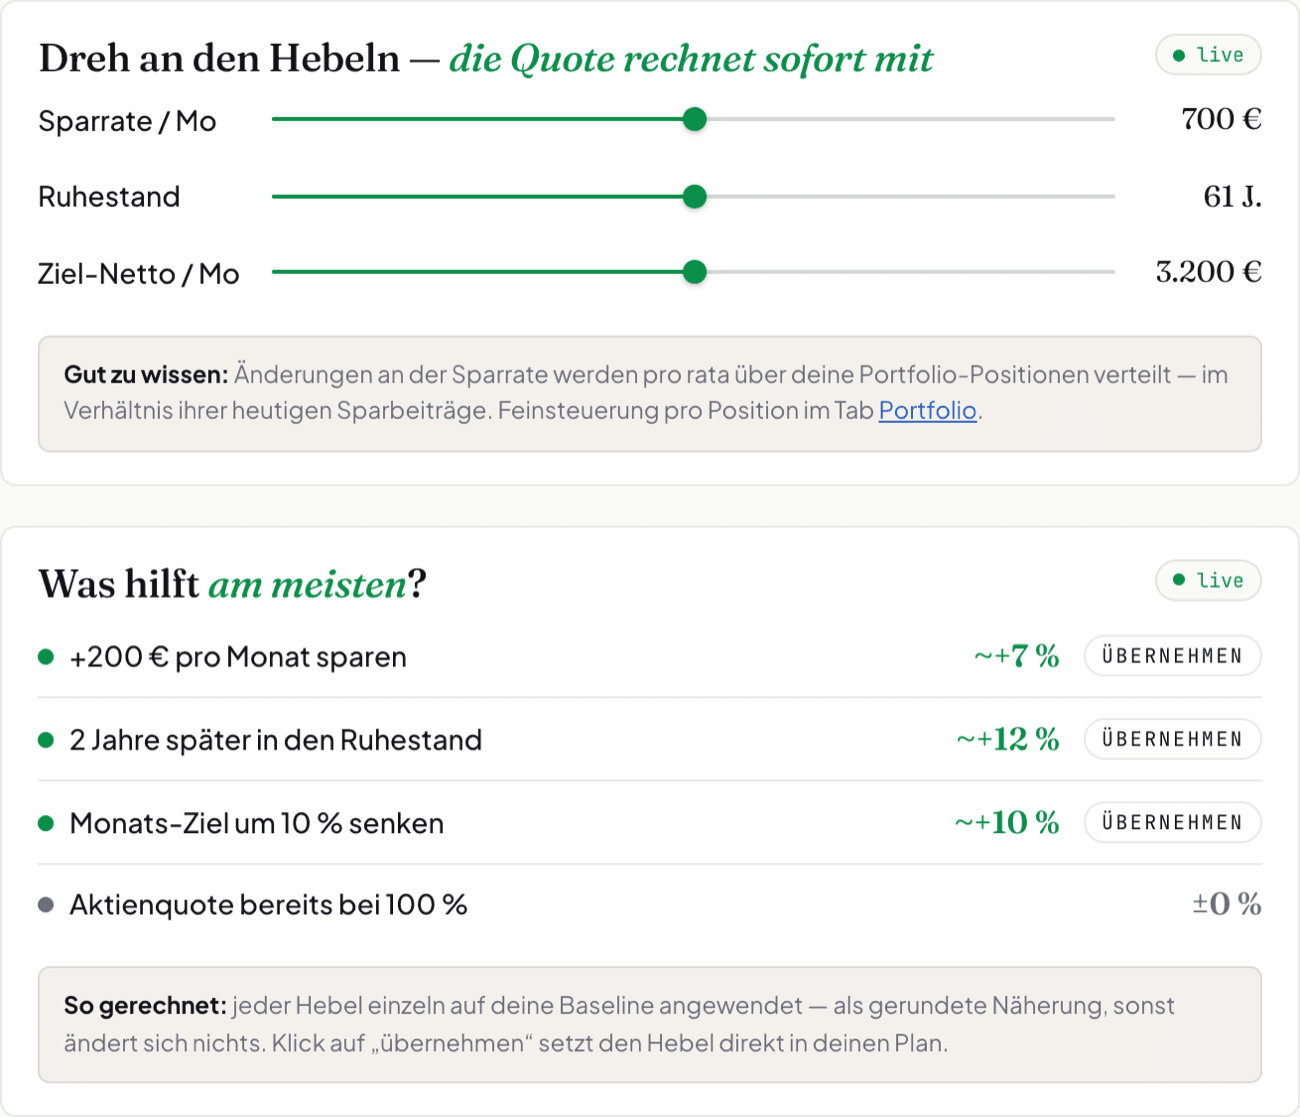
Die Hebel-Karte im Cockpit von FreiAlter: drei Regler für Sparrate 700 Euro, Ruhestand 61 Jahre und Ziel-Netto 3.200 Euro, darunter die Liste „Was hilft am meisten?“: 200 Euro mehr Sparrate bringen rund 7 Prozentpunkte, zwei Jahre später aufhören rund 12, ein um 10 Prozent kleineres Monatsziel rund 10 — je Zeile mit einem Übernehmen-Knopf.

Die Hebel

Drehen und sofort sehen, was passiert

Sparrate, Ruhestandsalter und Ziel-Netto liegen als Regler direkt im Cockpit — die Quote rechnet beim Loslassen mit. Darunter steht, welcher Hebel am meisten bringt, jeweils mit einem Knopf, der ihn direkt in den Plan schreibt.

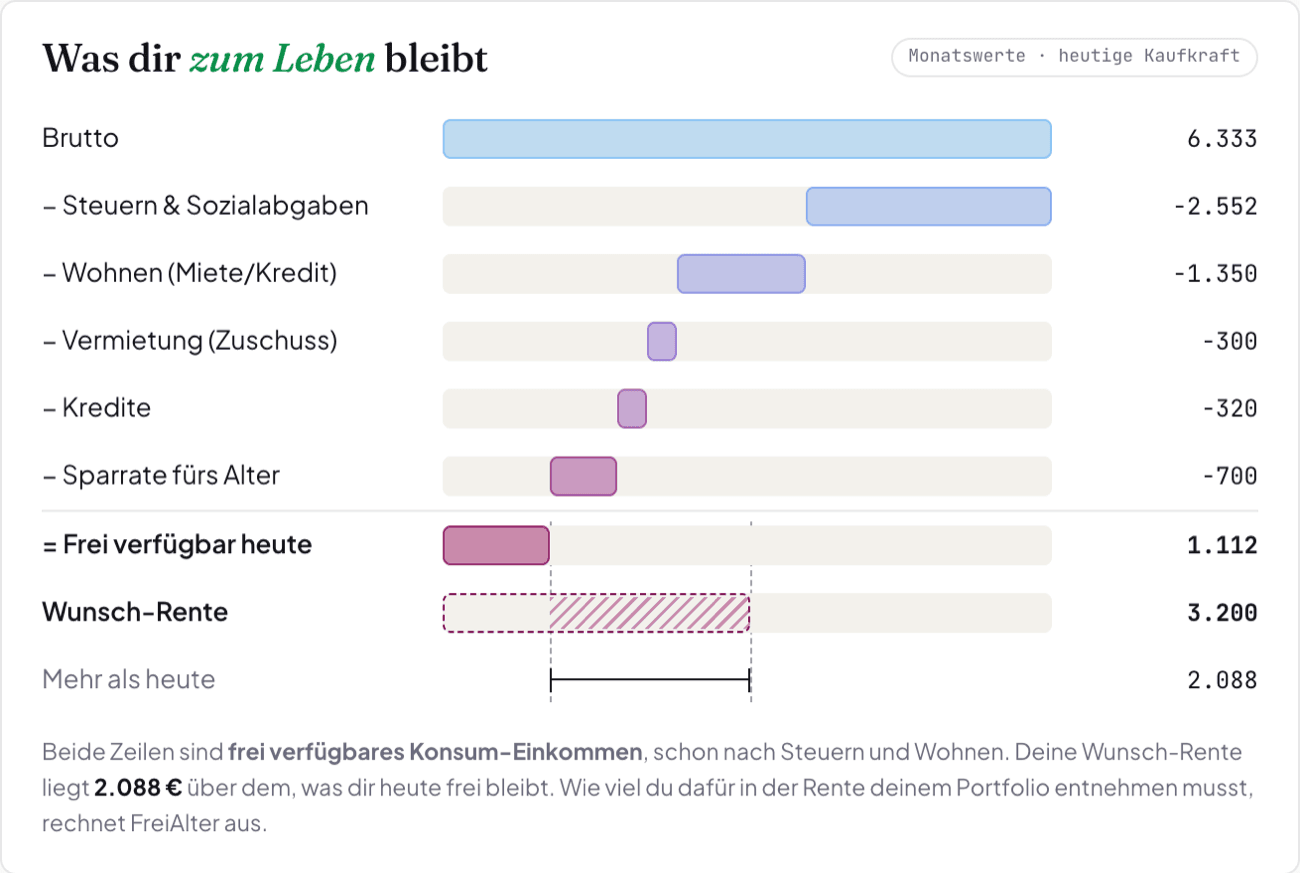
Der Netto-Vergleich in FreiAlter: ein Wasserfall von 6.333 Euro Brutto über Steuern und Sozialabgaben, Wohnen, Vermietungs-Zuschuss, Kredite und 700 Euro Sparrate bis zu 1.112 Euro frei verfügbar heute, darunter die Wunsch-Rente von 3.200 Euro und eine Maßlinie für den Abstand: 2.088 Euro mehr als heute.

Netto-Vergleich

Vom Brutto bis zum Frei-Verfügbaren

Ein echter Wasserfall: Jede Abzugszeile ist so breit wie ihr Betrag. Steuern, Sozialabgaben, Wohnkosten, Sparrate — und was danach übrig bleibt.

Was im Cockpit steht

Ziel-Erreichung
Wie wahrscheinlich dein Ziel aufgeht — abgelesen aus 1.000 simulierten Zukünften
Vermögens-Fächer
Dein Vermögen über die Zeit als Band: vom guten bis zum schlechten Viertel, Median in der Mitte
Vermögensverteilung
Die volle Streuung je Lebensjahr, inklusive des Anteils aufgebrauchter Verläufe
Überlebenswahrscheinlichkeit
Der Anteil der Verläufe, der bis zum jeweiligen Alter noch voll deckt
Vermögen am Lebensende
Von „gerade aufgebraucht“ bis zum Erbe — mit dem roten Rand für die Verläufe, in denen es nicht reicht
Netto-Vergleich
Brutto, jeder Abzug und das Frei-Verfügbare als maßstabsgetreuer Wasserfall
Konsum-Quellen
Woraus dein Verbrauch im Ruhestand gedeckt ist — Renten, Depot, Vermietung, getrennt ausgewiesen
Unterdeckung
Was nicht gedeckt ist, wird als Fläche gezeigt statt weggerechnet
Weitere Bereiche

Was FreiAlter außerdem mitrechnet

Lebensereignisse & Stresstests

Sabbatical, Elternzeit, Crash — vorher und nachher übereinandergelegt.

Optimizer

Du nennst die Wahrscheinlichkeit, die Engine sucht den Wert.

Zu zweit planen

Zwei Gehälter, zwei Renten, zwei Ausstiege — ein Plan mit Ehegattensplitting.

Krisen-RückblickPRO

Dein Plan durch sechs echte Marktkrisen, einmal mit und einmal ohne.

Steuern & Sozialabgaben

Der echte Bescheid — Jahr für Jahr neu gerechnet.

Immobilien

Selbstgenutzt oder vermietet — Tilgung und Miete laufen durch die Steuer.

Kredite

Autokredit und Ratenkredit — die Rate endet, wenn der Kredit getilgt ist.

Gesetzliche & private Vorsorge

Gesetzliche Rente, Betriebsrente und Altersvorsorgedepot in einer Rechnung.

Portfolio & Märkte

1.000 Pfade aus echten Marktdaten, die Korrelation bleibt erhalten.

Sieht komplex aus? Für dich bleibt es einfach.

Im kostenfreien Tarif enthalten

Du trägst ein, was du weißt — die ganze Rechnerei läuft im Hintergrund. Nach wenigen Minuten steht deine Ampel.