Aufgeschlüsselt wie ein Bescheid
Eine Spalte je Lebensjahr, Zeile für Zeile: zu versteuerndes Einkommen, Tarif, Soli, Kirchensteuer. Abzüge stehen negativ und in Rot, Summen behalten ihr Vorzeichen. Nichts ist eine Blackbox.
Die meisten Rechner überschlagen Abgaben mit einem Prozentsatz. Hier läuft jedes Jahr durch den echten Tarif — und du kannst jede Zeile nachlesen.
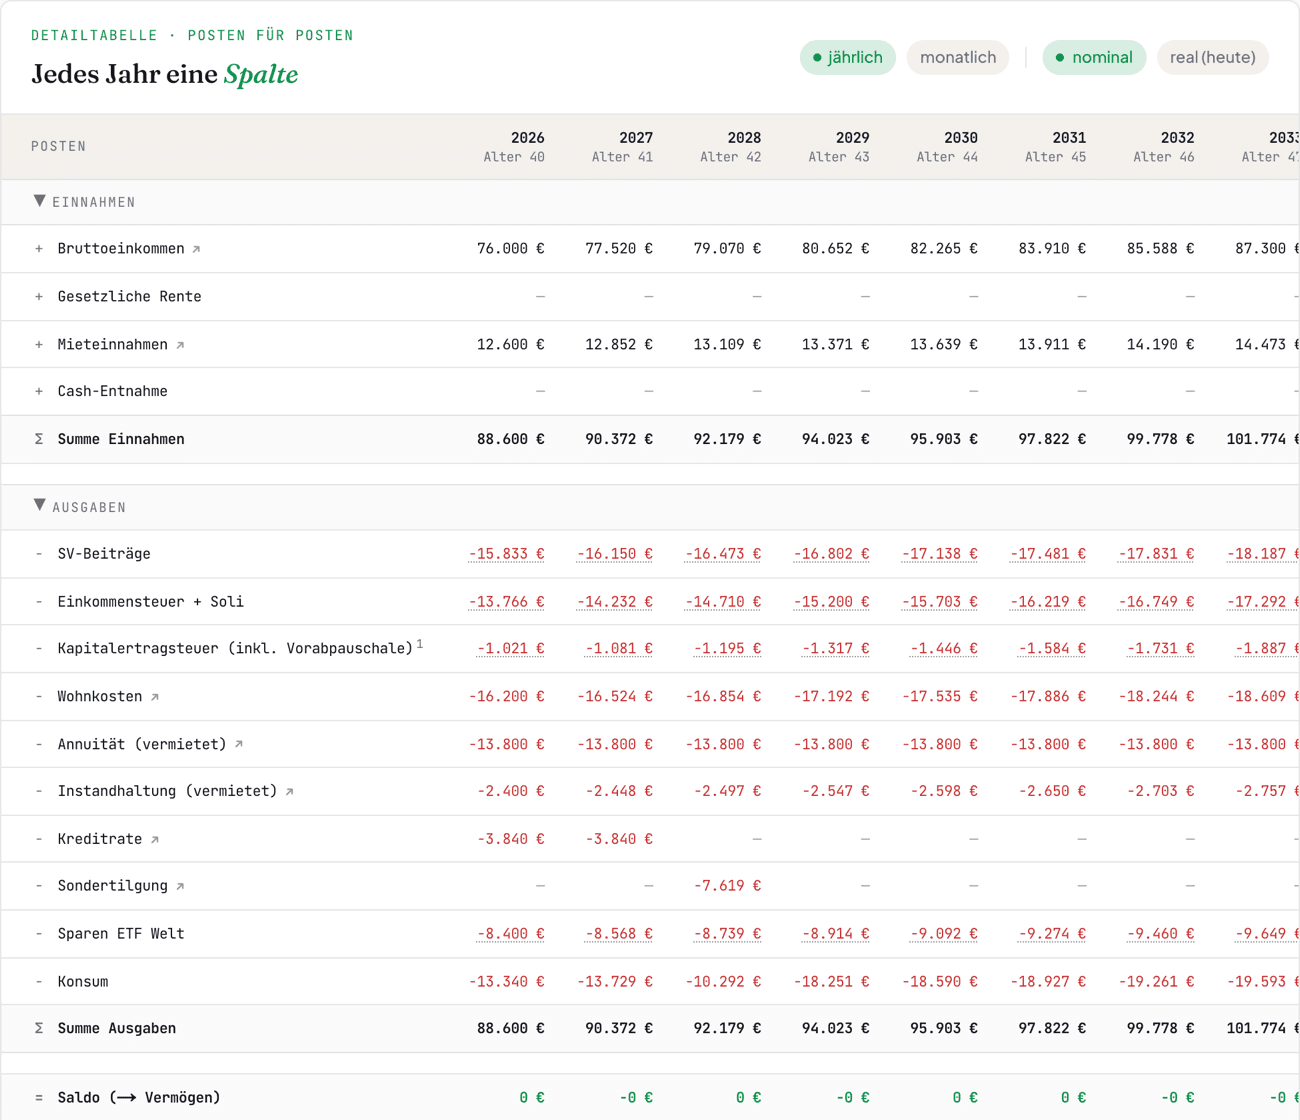
Eine Spalte je Jahr, jede Zeile belegt
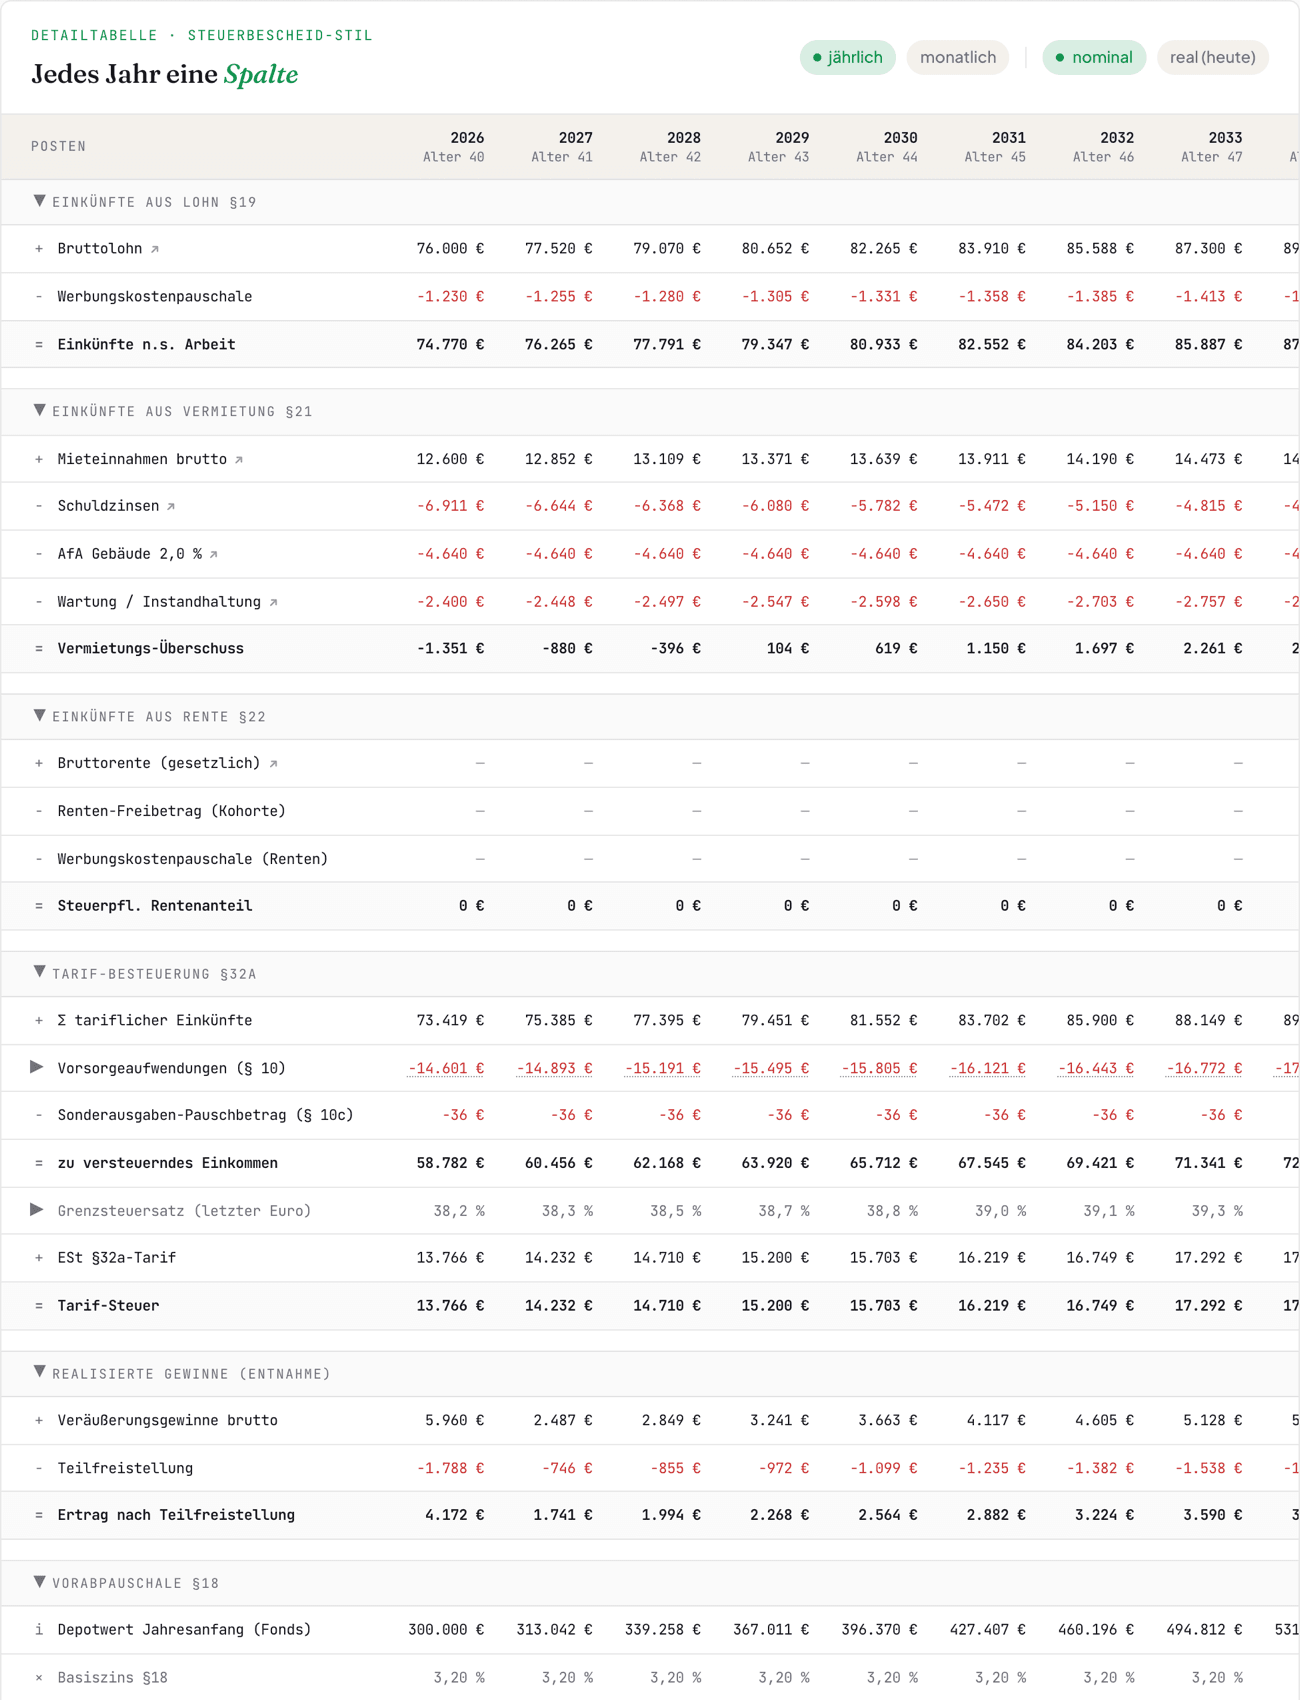
Eine Spalte je Lebensjahr, Zeile für Zeile: zu versteuerndes Einkommen, Tarif, Soli, Kirchensteuer. Abzüge stehen negativ und in Rot, Summen behalten ihr Vorzeichen. Nichts ist eine Blackbox.
Realisierte Gewinne und die Vorabpauschale laufen durch dieselbe Tarif-Engine wie der Lohn. Dadurch greifen Sparerpauschbetrag, Teilfreistellung und die Günstigerprüfung automatisch — statt als Quellensteuer-Pauschale überschlagen zu werden.
Sechs Erwerbsstatus, der Wechsel in die KVdR mit dem Rentenbeginn, PKV und GKV getrennt geführt, der DRV-Zuschuss zur PKV-Rente. Die Beitragsbemessungsgrenzen wandern jährlich mit der Bezugsgröße.
Der Besteuerungsanteil hängt an deinem Rentenbeginn, der Freibetrag wird dort festgeschrieben und bleibt nominal stehen. Versorgungsbezüge bringen ihren eigenen Freibetrag mit — und bei der Pflegeversicherung ist es eine Freigrenze, also alles oder nichts.
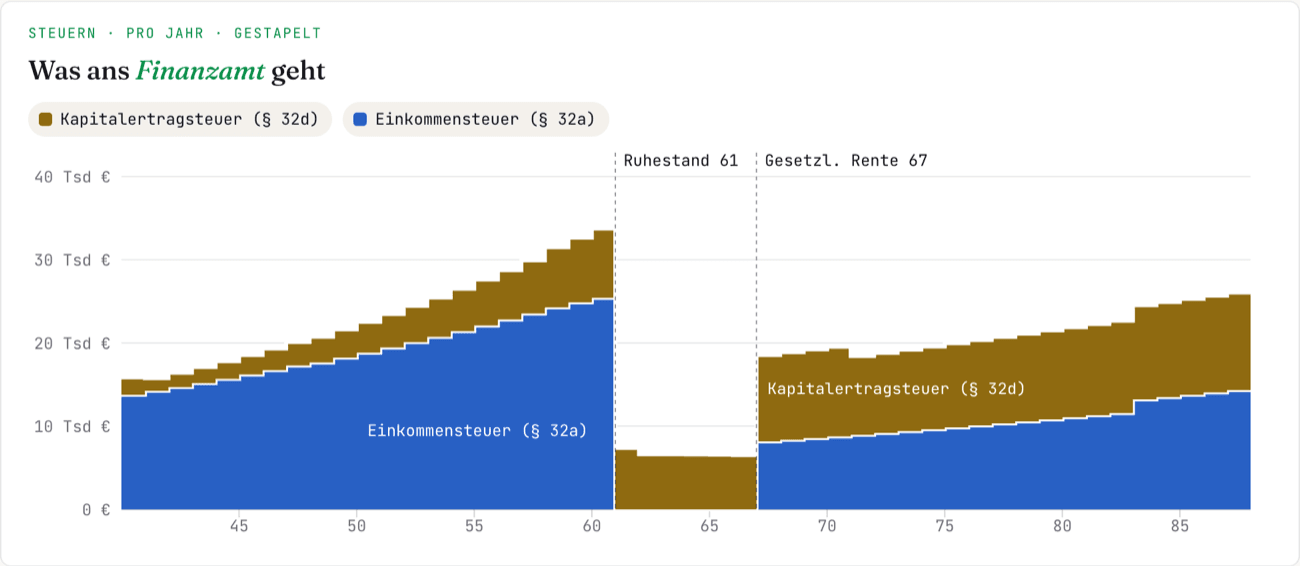
Pro Jahr, gestapelt
Jede Fläche ist eine Steuerart, die Gesamthöhe die Last des Jahres. In der Sparphase dominiert die Einkommensteuer auf den Lohn; ab dem Ausstieg fällt der Lohn weg und vor allem Kapitalertragsteuer auf die Entnahme an, bis mit der gesetzlichen Rente der steuerpflichtige Rentenanteil dazukommt.
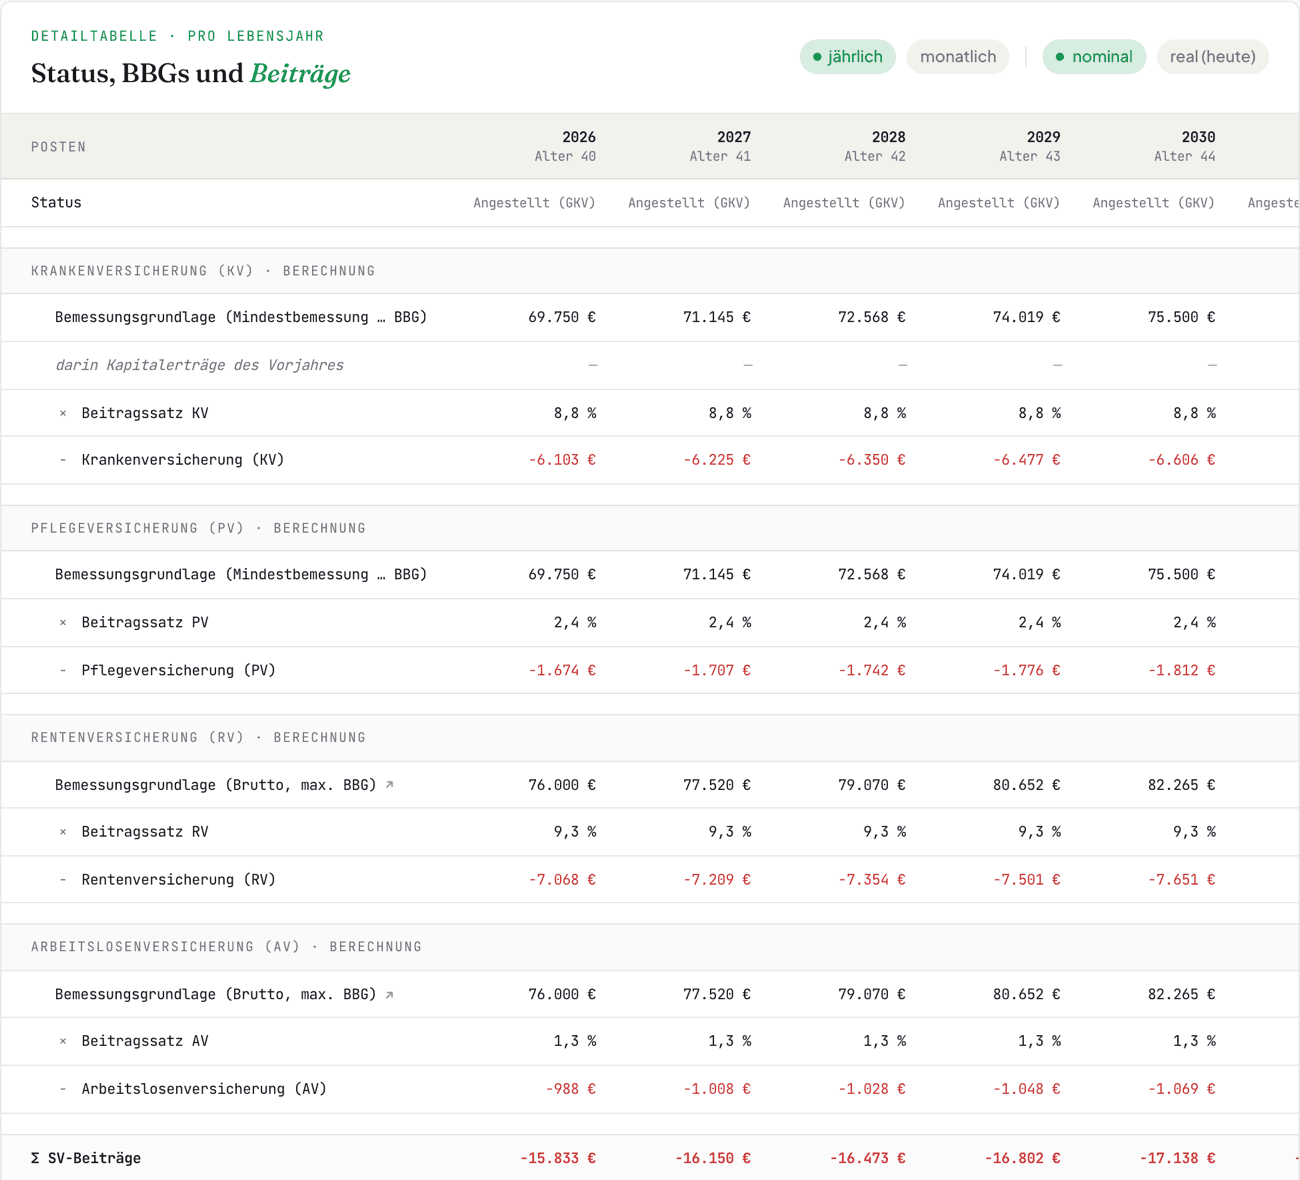
Sozialversicherung
Kein Tooltip, sondern echte Tabellenzeilen: Für jedes Jahr steht die Bemessungsgrundlage neben dem Satz und dem Beitrag. Bei Angestellten ist RV und AV zusätzlich aufgeschlüsselt.
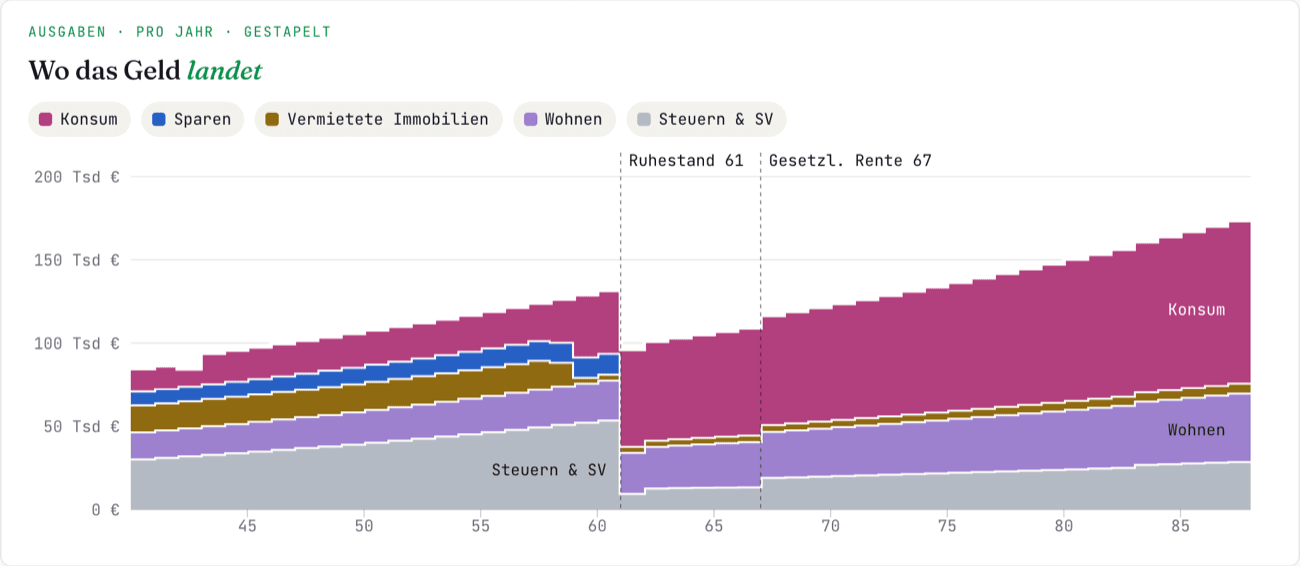
Wo es landet
Derselbe Lebensbogen als Ausgaben-Stack: Steuern und Sozialabgaben als graues Band unter Wohnen, vermieteten Immobilien, Sparrate und Konsum. Nach dem Ausstieg schrumpft das graue Band sichtbar — und wächst nie wieder auf die Höhe der Erwerbsjahre.
Budget
Die Budget-Zeile geht auf den Cent auf: Einnahmen minus Fixkosten, Abgaben und Sparrate ergeben exakt das, was der Plan als Unterdeckung ausweist. Ein Saldo, der nicht aufgeht, wäre ein Rechenfehler — und wäre sichtbar.
Eine Ampel aus 1.000 Verläufen — und die ganze Bandbreite dahinter.
Sabbatical, Elternzeit, Crash — vorher und nachher übereinandergelegt.
Du nennst die Wahrscheinlichkeit, die Engine sucht den Wert.
Zwei Gehälter, zwei Renten, zwei Ausstiege — ein Plan mit Ehegattensplitting.
Dein Plan durch sechs echte Marktkrisen, einmal mit und einmal ohne.
Selbstgenutzt oder vermietet — Tilgung und Miete laufen durch die Steuer.
Autokredit und Ratenkredit — die Rate endet, wenn der Kredit getilgt ist.
Gesetzliche Rente, Betriebsrente und Altersvorsorgedepot in einer Rechnung.
1.000 Pfade aus echten Marktdaten, die Korrelation bleibt erhalten.
Kostenfrei nutzbar · voller Umfang mit Pro
Du trägst ein, was du weißt — die ganze Rechnerei läuft im Hintergrund. Nach wenigen Minuten steht deine Ampel.
Notwendige Cookies halten dich eingeloggt und merken sich deine Entscheidung. Zusätzlich würden wir gern anonym messen, welche Seiten genutzt werden und wie schnell sie laden. Und wir würden gern sehen, ob ein Besuch über eine Anzeige zu einer Anmeldung geführt hat — Werbeprofile entstehen daraus nicht. Nur mit deiner Zustimmung und jederzeit änderbar über „Cookie-Einstellungen“ im Footer.